費用與 P2P
幣安 P2P 安全嗎?付款、放行、詐騙與申訴清單
買方與賣方如何核對付款姓名、避免離開訂單、確認入帳、保存證據,並處理幣安 P2P 爭議。
「幣安 P2P 安全嗎?」正確的答案是:平台機制本身有託管保護,但三個關鍵動作——付款、標記已付款、放行——一旦做錯就不可逆,而這三個動作全部由您自己按下。所以 P2P 的安全不取決於平台,而取決於您在每個不可逆動作之前,是否只相信自己能獨立驗證的資訊。這篇把整個流程拆成買方、賣方與爭議三份清單,每一條都對應一種真實發生過的損失方式。
先理解交易結構:幣安 P2P/C2C 讓買賣雙方直接使用法幣付款,平台透過訂單與託管流程管理加密資產一側——買方付法幣給賣方,平台把託管中的加密資產放給買方。付款方式、地區可用性與規則會改變;使用前應完成本人身分驗證,並依所在地規定使用本人付款帳戶。
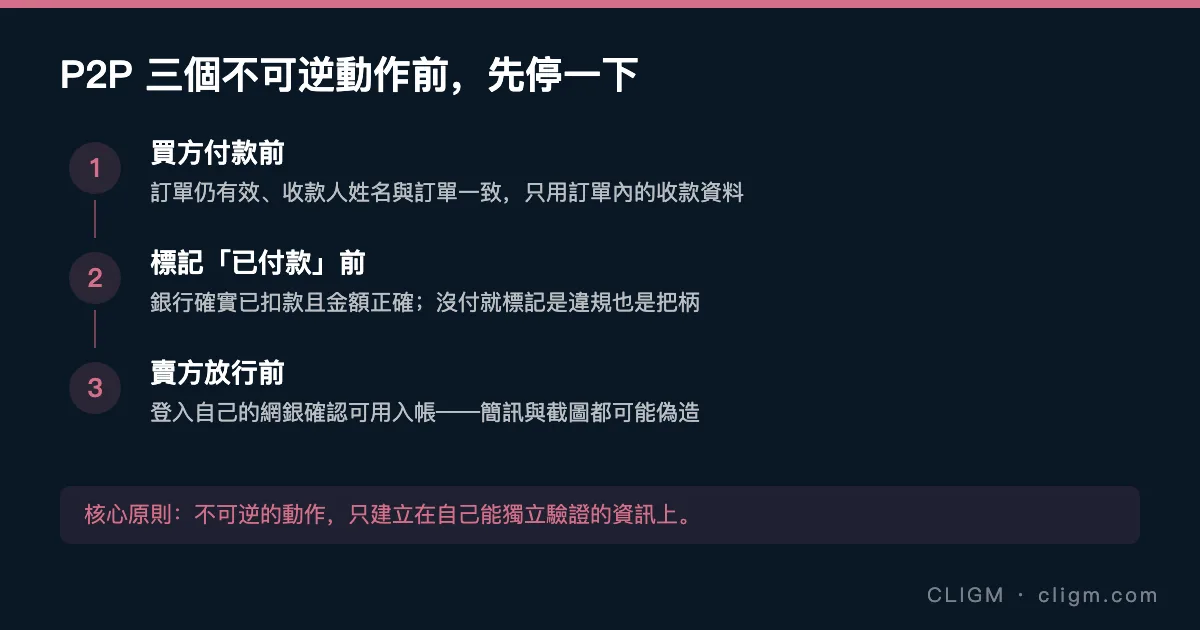
三個不可逆動作前的停損點
| 即將執行的動作 | 必須親自確認 | 有疑點時 |
|---|---|---|
| 買方付款 | 訂單仍有效、姓名與收款資料一致 | 不付款,留在訂單內詢問或取消 |
| 買方標記已付款 | 銀行確實已扣款且金額正確 | 不要誤標,保存付款紀錄 |
| 賣方放行加密資產 | 自己的銀行帳戶已顯示可用入帳 | 不相信簡訊或截圖,立即申訴 |
P2P 的核心風險不是「對方回覆慢」,而是把不可逆動作建立在無法獨立驗證的資訊上。買方以銀行扣款為準,賣方以自己帳戶實際入帳為準,雙方都以平台內有效訂單為準。
買方檢查清單
選商家時看四樣:完成率、訂單量、經營時間、以及交易條款是否清楚合理。價格明顯優於所有其他商家的報價,本身就是警訊——低價是把您引出正常流程最便宜的誘餌。
下單後:只從有效訂單內取得收款資料,逐字核對收款人姓名,遵守付款註記的要求(例如不要在轉帳備註寫「USDT」等字樣,若商家條款如此要求)。不要因聊天訊息要求就改匯到不同帳戶——訂單裡的收款資料才算數;不要把對話移到 WhatsApp、Telegram 或任何站外管道——離開訂單,就離開了申訴時效與證據保全。
實際付款完成後才能標記「已付款」。保存銀行收據與交易編號。付款後不要取消訂單——「付款後取消」是一類專門詐騙的目標動作:取消等於放棄託管保護,款已出、幣未得。賣方逾時未放行時,用訂單內的申訴流程,而不是聽從對方的任何指示。
賣方檢查清單
只有一條鐵律:**在自己的銀行或付款帳戶看到資金確實入帳、且為可用餘額後,才放行加密資產。**簡訊、Email、推播通知與對方傳來的轉帳截圖,全部可能偽造——偽造銀行入帳通知是 P2P 賣方端最大宗的詐騙手法。自行登入網銀(不是點任何連結),核對付款人姓名、金額與入帳狀態。
另外三個賣方專屬陷阱:第三方付款——付款人姓名與訂單買家不一致,一律申訴不放行,這是詐騙與不法資金最典型的入口;多付retry——「不小心多付了,請退差額到另一個帳戶」,不要自行退款,走平台流程;冒充客服來電——聲稱是幣安客服、以帳戶處分威脅您提前放行,真客服不會打電話要求放行。
發生爭議時
把所有溝通留在訂單內。透過官方申訴流程,依時間順序提交:訂單 ID、付款時間、雙方姓名、金額、銀行交易編號與必要的畫面錄製。陳述事實,不加情緒與推測。不要修改任何證據,也不要在社群公開對方的銀行資料——前者毀掉您的申訴,後者可能讓您自己違規。申訴期間資產仍在託管中,時間站在證據充分的一方。
常見詐騙訊號速查
- 付款後要求您取消訂單。
- 要求把對話移到其他通訊軟體。
- 傳來銀行入帳「截圖」或偽造通知簡訊。
- 要求第三方付款,或要求把款項退到不同帳戶。
- 宣稱「再匯一筆才能解鎖前一筆」。
- 私訊冒充客服,索取密碼、驗證碼或遠端控制權。
出現任何一條,動作只有一個:停在訂單內,開申訴,等官方處理。
開始前的合規提醒
銀行與付款服務商可能對加密相關轉帳另有規則,不要隱瞞款項用途或使用誤導性的轉帳註記。若 P2P 在您的地區不可用或受限,不要用他人身分、他人付款帳戶或 VPN 繞過——帳戶層面的後果遠比一筆交易的便利更貴。P2P 也是提領到銀行帳戶的路徑之一,各地區怎麼選、費用怎麼比,該文有完整對照。
幣安學院公開的 C2C 說明頁。實際商家、付款方式與訂單規則以您帳戶為準。
CLIGM 為獨立網站,與幣安無關聯;P2P 可用性、商家與訂單規則依帳戶與地區不同且會變動,請以 App 內顯示為準。最後檢視:2026 年 7 月 27 日。