費用與 P2P
幣安手續費怎麼算?現貨、價差、提領與 P2P 總成本
用同一套總成本公式比較幣安現貨、Convert、提領、信用卡與 P2P,不被「零手續費」字樣誤導。
問「幣安手續費多少」的人,通常期待一個數字;但實際上沒有一個數字叫做「全部幣安費用」。一筆從法幣到加密資產、再提領到最終地址的完整旅程,可能經過交易手續費、報價價差、付款服務商費用、提領費、區塊鏈網路成本與法幣換匯成本——而其中最貴的一項,往往不出現在任何「手續費」欄位裡。看似零手續費的路徑,也可能透過價差或匯率悄悄收費。
更麻煩的是,費用會依帳戶等級、產品、資產、網路、付款方式、地區與活動變動。所以這篇文章不背誦具體費率——任何第三方文章裡的固定數字都可能在您閱讀時已經過期。最可靠的資料永遠是您帳戶在確認交易前顯示的即時預覽。這篇要給您的是另一樣東西:一條在任何費率下都成立的比較方法。
用同一條公式比較不同路徑
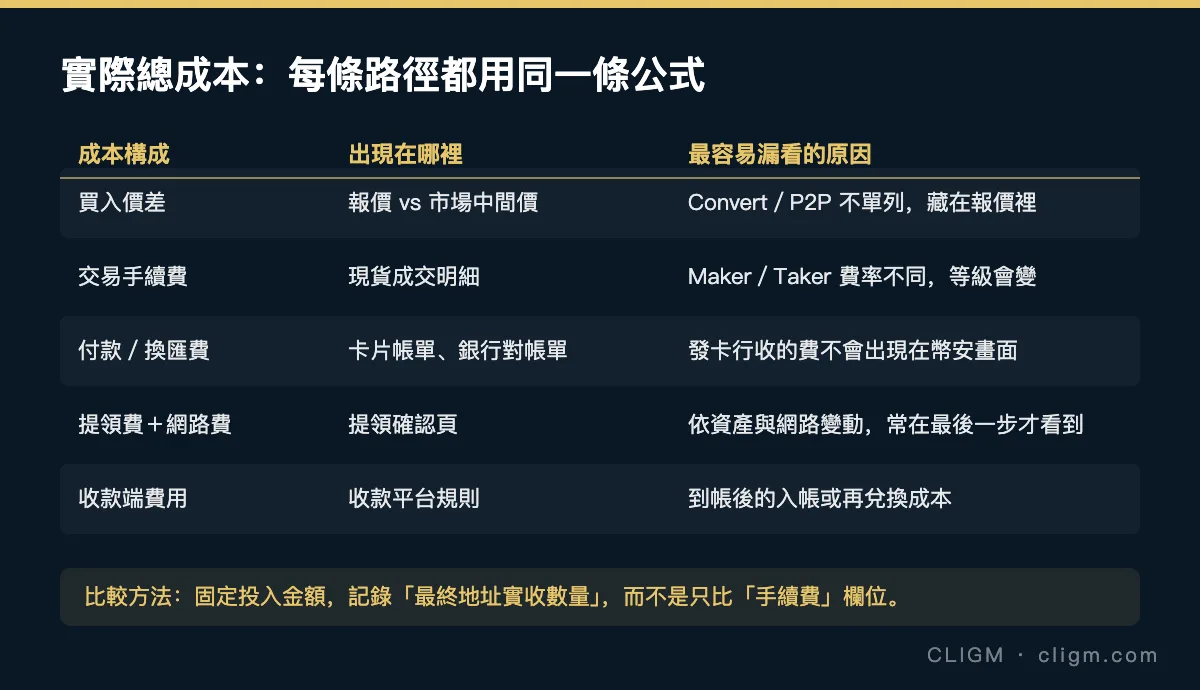
實際總成本 = 買入價差 + 交易費 + 付款/換匯費 + 提領費 + 收款端費用。
做比較時先固定兩端:「投入的法幣金額」與「最後要到達的資產和地址」,再記錄每條路徑最終到帳的數量。若路徑 A 標示零交易費,但報價較差;路徑 B 有明列費用但最終到帳更多,B 的總成本反而較低。這是整篇文章最重要的一句話:不要比「手續費」欄位,要比「最終實收數量」。
| 路徑 | 最容易漏看的成本 | 應記錄的結果 |
|---|---|---|
| 現貨買入後提領 | 成交費與提領費分開出現 | 最終地址實收數量 |
| Convert 後提領 | 價差可能不單獨列出 | 同一時刻的兌換報價 |
| 信用卡買幣 | 發卡行、換匯或現金預借費 | 卡片帳單與實收資產 |
| P2P 買入 | 商家報價與市場中間價差 | 相同法幣可買到的數量 |
現貨交易費:Maker 與 Taker 的差別
現貨通常依成交金額的百分比計費,Maker(掛單提供流動性)與 Taker(吃單消耗流動性)費率可能不同。一個常見誤解是「限價單就是 Maker」——不一定:若您的限價單送出後立即與現有掛單成交,仍按 Taker 計費。您的實際費率等級取決於帳戶狀態,請以帳戶內的費率頁與下單確認畫面為準。持有或使用平台幣抵扣手續費的選項也會影響實付金額,開啟前先確認自己理解抵扣的計算方式。
Convert 與價差:沒有欄位不等於沒有成本
簡易兌換(Convert)介面往往不單列交易費,這讓它看起來「免費」。但買入報價與賣出報價之間的差距(價差)就是成本,只是換了藏身之處。驗證方法很簡單:在同一時刻,分別用 Convert 與現貨交易對報價同一筆金額,比較最終能拿到的數量。市場波動大的時候,價差通常也會拉大。
充值、提領與網路成本
多數加密資產充值不收平台費,但付款端的錢包或交易所可能收取網路費或提領費。幣安的提領費依資產與網路變動——同一個 USDT,走不同網路的提領費可能相差一個數量級。但不要只因提領費低就選某條網路:收款端必須支援同一資產的同一網路,選錯網路省下的提領費,可能以資產卡鏈的形式加倍奉還。選網路的完整判斷方法見轉帳網路核對;提領後的狀態追蹤見提領處理中/暫停怎麼辦。
信用卡、銀行與 P2P
信用卡買幣的帳單上可能出現三層費用:幣安或付款服務商的手續費、發卡行的換匯費、以及部分銀行把買幣視為「現金預借」而收取的預借費與循環利息——後兩層完全不會出現在幣安的畫面上,只能在卡片帳單裡發現。用卡買幣前,先向發卡行確認加密消費的分類方式。
P2P 買入時,Taker 通常看不到單列的交易費,但商家報價與市場中間價的差距就是成本。同一時刻多看幾個商家的報價,再對照現貨市場價格,價差立刻現形。P2P 的安全規則另見 P2P 安全檢查清單。
法幣提領的最後一段
若終點是銀行帳戶,還有最後一段成本:法幣提領費與可能的換匯損失。這一段依地區差異極大,完整路徑比較(含台灣用戶的本地交易所路徑)見提領到銀行帳戶全解。
實用比較清單
每次比較路徑時,問自己同一個問題:「投入相同法幣後,最後有多少目標資產到達最終地址?」並把以下全部納入:買入價格與價差、交易費、提領費、網路費、銀行或卡片費用、以及後續換匯。記錄一次自己常用路徑的實際數字,下次就有了自己的基準線。
推薦連結或活動可能分享佣金或提供獎勵,但資格與內容會變動,不要依賴第三方的保證,應以正式註冊頁與活動條款為準。前往幣安官方網站查看即時費率(一般官方連結,不是 CLIGM 推薦連結)。
CLIGM 為獨立網站,與幣安無關聯;所有費率、等級與活動依帳戶與地區不同且隨時變動,請以下單與提領確認畫面顯示的即時數字為準。最後檢視:2026 年 7 月 27 日。